CNAEs de hospedagem
Os códigos da divisão 55 (alojamento) da classificação do IBGE e, para comparação, o de aluguel de imóvel próprio. Os quatro códigos que aceitam MEI correspondem às ocupações de proprietário independente de albergue não assistencial, camping, pensão e hospedaria, na lista oficial do Anexo XI da Resolução CGSN 140/2018.
| CNAE | Atividade | Quem costuma usar | MEI? |
|---|---|---|---|
| 5510-8/01 | Hotéis | Hotéis, pousadas com serviço de hotel, resorts, hotéis fazenda | Não |
| 5510-8/02 | Apart-hotéis | Flats e apart-hotéis com serviço de hotelaria | Não |
| 5510-8/03 | Motéis | Motéis | Não |
| 5590-6/01 | Albergues, exceto assistenciais | Hostels e albergues | Sim |
| 5590-6/02 | Campings | Campings e áreas de barraca | Sim |
| 5590-6/03 | Pensões (alojamento) | Pensões e hospedagens familiares simples | Sim |
| 5590-6/99 | Outros alojamentos | Hospedarias e alojamentos que não se encaixam acima | Sim, só como hospedaria |
| 6810-2/01 | Aluguel de imóveis próprios | Aluguel por temporada sem serviços; não é hospedagem | Não |
Como escolher o CNAE
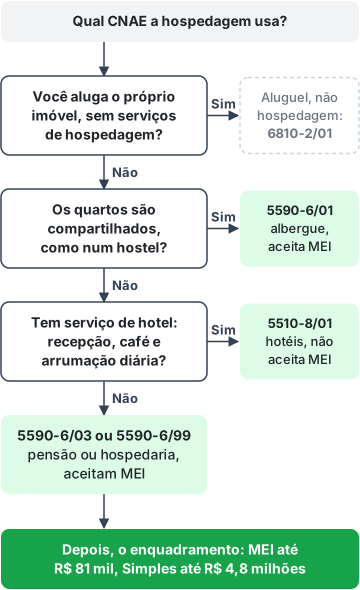
O CNAE descreve o que a empresa faz de verdade, não o nome que ela usa. Uma "pousada" com recepção, café da manhã, arrumação diária e vários quartos funciona como hotel e costuma usar o 5510-8/01. Uma casa com poucos quartos, gestão familiar e serviço simples pode se enquadrar como pensão (5590-6/03) ou hospedaria (5590-6/99). Um hostel, com quartos compartilhados, usa o 5590-6/01.
A empresa tem um CNAE principal e pode ter secundários. Se a hospedagem também tem restaurante aberto ao público, por exemplo, o código do restaurante entra como secundário. A diferença entre hotel, pousada e hostel ajuda a decidir.
O CNAE aparece em todos os cadastros seguintes: no Cadastur, que pede uma atividade de hospedagem no CNPJ, no alvará da prefeitura e na nota fiscal.
Aluguel por temporada do próprio imóvel, sem serviços, não é hospedagem. Como pessoa física, o aluguel é declarado no imposto de renda, pelo carnê-leão. Com CNPJ, o código é o 6810-2/01 (aluguel de imóveis próprios), que não pode ser MEI.
MEI na hospedagem: quando serve
O MEI (microempreendedor individual) é o enquadramento mais simples e barato: um valor fixo por mês, sem contador obrigatório. Na hospedagem, ele só vale para as quatro ocupações da tabela (albergue, camping, pensão e hospedaria), e com estes limites:
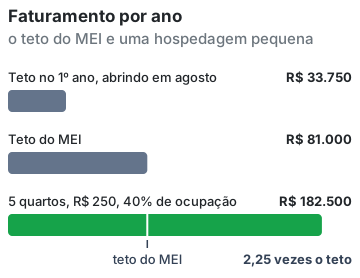
- Faturamento de até R$ 81 mil por ano, em média R$ 6.750 por mês;
- no ano em que abre, o limite é proporcional: R$ 6.750 por mês até dezembro, contando o mês de abertura. Quem abre em agosto pode faturar R$ 33.750 até o fim do ano;
- no máximo 1 empregado;
- sem sócios e sem participação em outra empresa.
O imposto é o DAS mensal fixo: 5% do salário mínimo para o INSS, mais R$ 5 de ISS, faturando ou não.
O limite de faturamento é o que mais pesa. Uma hospedagem de 5 quartos com diária de R$ 250 e 40% de ocupação fatura cerca de R$ 182.500 por ano, mais que o dobro do teto. O MEI serve para quem está começando com poucos quartos ou aluga quartos da própria casa; a maioria dos hotéis e pousadas já nasce como microempresa no Simples Nacional.
Depois do MEI: ME, EPP, SLU ou LTDA
Fora do MEI, duas escolhas aparecem no contrato da empresa, e nenhuma delas é o regime de impostos:
- O porte: microempresa (ME) fatura até R$ 360 mil por ano; empresa de pequeno porte (EPP), de R$ 360 mil a R$ 4,8 milhões. As duas podem optar pelo Simples Nacional, e a passagem de ME para EPP é só uma atualização do cadastro.
- A natureza jurídica: quem abre sozinho costuma usar a sociedade limitada unipessoal (SLU), que separa o patrimônio pessoal do da empresa e não exige capital mínimo. Com sócios, a empresa é uma sociedade limitada (LTDA). O empresário individual também existe, mas responde pelas dívidas da empresa com os próprios bens.
Simples Nacional: quanto a hospedagem paga
Hospedagem é tributada no Anexo III do Simples Nacional, sem fator R. A alíquota depende do faturamento dos 12 meses anteriores, e um único boleto (o DAS) reúne IRPJ, CSLL, PIS, Cofins, CPP e o ISS do município.
| Faturamento em 12 meses | Alíquota nominal | Valor a deduzir |
|---|---|---|
| Até R$ 180 mil | 6% | — |
| De R$ 180 mil a R$ 360 mil | 11,2% | R$ 9.360 |
| De R$ 360 mil a R$ 720 mil | 13,5% | R$ 17.640 |
| De R$ 720 mil a R$ 1,8 milhão | 16% | R$ 35.640 |
| De R$ 1,8 milhão a R$ 3,6 milhões | 21% | R$ 125.640 |
| De R$ 3,6 milhões a R$ 4,8 milhões | 33% | R$ 648.000 |
Anexo III da Lei Complementar 123/2006. Alíquota efetiva = (faturamento de 12 meses × alíquota nominal − valor a deduzir) ÷ faturamento de 12 meses.
Como calcular o imposto no Simples
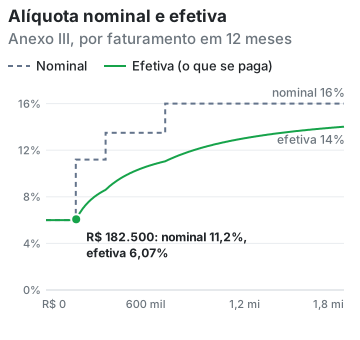
A alíquota nominal não é o que você paga: o valor a deduzir faz a alíquota efetiva subir aos poucos, sem os degraus da tabela.
A hospedagem de 5 quartos do exemplo, com R$ 182.500 nos últimos 12 meses, acabou de passar para a segunda faixa. A nominal pula de 6% para 11,2%, mas a efetiva quase não muda:
(R$ 182.500 × 11,2% − R$ 9.360) ÷ R$ 182.500 = 6,07%
Num mês com R$ 15 mil de diárias, o DAS fica em cerca de R$ 911. Com R$ 300 mil em 12 meses, a efetiva sobe para 8,08%, e um mês de R$ 25 mil paga cerca de R$ 2.020. Mudar de faixa não é motivo para segurar o faturamento.
O Simples vale para empresas com faturamento de até R$ 4,8 milhões por ano e é o enquadramento da grande maioria das hospedagens independentes.
Calcule o imposto da sua hospedagem
Lucro Presumido e Lucro Real
Acima de R$ 4,8 milhões por ano, ou quando as contas mostram que compensa, a empresa vai para o Lucro Presumido ou o Lucro Real, com os impostos calculados um a um. Hotéis maiores, com folha de pagamento grande ou margens apertadas, às vezes pagam menos fora do Simples; essa é uma conta para fazer com o contador, com os números do seu negócio.
A reforma tributária muda essa conta a partir de 2027, quando a CBS começa a substituir PIS e Cofins. O Simples Nacional continua, e a hotelaria tem um regime específico na nova lei.
Passo a passo para escolher e abrir
-
Descreva a operação
Quantos quartos, que serviços (café, arrumação, recepção), se há quartos compartilhados e se haverá restaurante aberto ao público. Isso define o CNAE.
-
Estime o faturamento do primeiro ano
Quartos × diária média × noites ocupadas, com uma taxa de ocupação realista. Se passar de R$ 81 mil, ou do limite proporcional aos meses que faltam no ano de abertura, o MEI está fora.
-
Consulte a prefeitura
Faça a consulta de viabilidade: ela diz se a atividade é permitida naquele endereço antes de você abrir o CNPJ.
-
Abra o CNPJ
O MEI é aberto pelo Portal do Empreendedor, no gov.br, sem custo. Uma SLU ou LTDA no Simples é aberta pela junta comercial ou pela Redesim do seu estado, em geral com um contador.
-
Faça os cadastros de turismo e da prefeitura
Com o CNPJ ativo, faça o Cadastur, a inscrição municipal para emitir nota fiscal e o alvará de funcionamento.
